au PAY スマートローン公式スマホアプリ スマートフォン

アプリの仕様
- 更新日
- リリース日
- 2019/04/22
- ダウンロード数
- 100,000+
- 必要要件
- 6.0
- 価格
- Free
- 対象年齢
- 3 歳以上
スクリーンショット
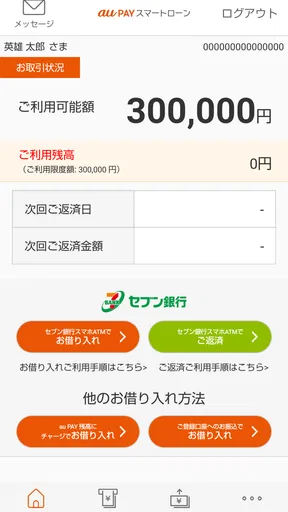
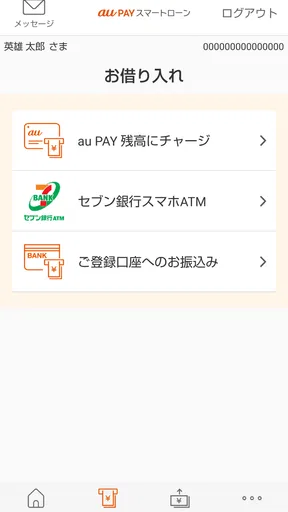
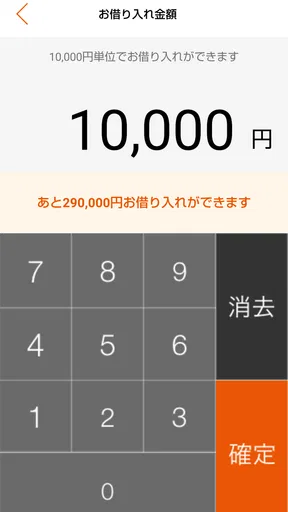
詳細
- 評価
- 3.25点満点中
- 59.00 件のレビュー
- バージョン
- 3.1
- デベロッパー
- auフィナンシャルサービス株式会社
分析: Norviv
お金が必要になったとき、申し込みから借り入れ、返済までをスマートフォンで進めたい人にとって、au PAY スマートローン公式スマホアプリ スマートフォンは候補に入れやすい金融アプリです。私が実際に触って感じた一番の強みは、ローンに関する手続きを日常のスマートフォン操作に寄せていることでした。窓口やパソコンを開く場面を減らし、必要なときにアプリから確認しやすい設計です。
ただし、これは支出管理アプリや銀行アプリのように、使うほど得をするタイプのサービスではありません。借り入れを便利にする道具だからこそ、気軽さだけで判断すると危険です。私は、急な出費への対応手段をスマホにまとめたい人には便利だと感じましたが、毎月の生活費を継続的に補う目的なら慎重に考えるべきだと思います。
スマートフォンだけで進められる手軽さを確認
このアプリはファイナンス分野のアプリで、開発元はauフィナンシャルサービス株式会社です。申し込み、借り入れ、返済に関する流れをスマートフォン中心に扱えるため、ローン専用の手続きをできるだけ一つの場所で確認したい人に向いています。無料で利用を始められる点も、まず操作感を確かめたい人には安心材料です。
私が便利だと思ったのは、必要なときにアプリを開いて状況を確認する習慣を作りやすいところです。ローンの利用では、借りた事実だけでなく、次に何を返すのか、どの手続きをするのかを把握しておくことが重要です。スマートフォンに入れておけば、紙の明細を探すよりも確認のきっかけを作りやすくなります。
特に、セブン銀行スマホATMを使って現金で借り入れや返済ができる点は、このアプリならではの実用性として目立ちます。カードを持ち歩く方法とは違い、スマートフォンを使ってATMで操作できるため、外出先で現金が必要になった場合や、返済のために現金を用意した場合に選択肢になります。
ここで覚えておきたいのは、スマホATMがあるからといって、どの場所でも同じように現金を扱えるわけではないことです。実際に使う場面では、対応するATMまで移動できるか、スマートフォンの充電が残っているか、周囲で落ち着いて操作できるかを考えておく必要があります。便利さは高い一方、スマートフォンに依存する手段でもあります。
急な支払いに対応する現実的な使い方
たとえば、休日に予定外の支払いが発生し、手元の現金が足りない場面を考えてみてください。銀行の営業時間を気にせず、近くのセブン銀行ATMへ行けるなら、アプリから現金を扱えることは助けになります。私はこのような一時的な不足を埋める使い方なら、アプリの強みがはっきり出ると感じます。
あなたへのおすすめ記事






一方で、給料日前になるたびに同じ操作を繰り返すなら、便利さが問題を隠してしまいます。毎月の不足を借り入れで埋める状態では、アプリの操作性よりも家計そのものの見直しが先です。利用履歴を確認しやすいからこそ、借り入れが一度だけなのか、習慣になっているのかを自分で判断することが大切です。
私なら、申し込み前に「いくら必要か」「いつ返せるか」「返済後の生活費は足りるか」をメモします。アプリを開いてすぐ手続きできることは強みですが、考える時間を省く理由にはなりません。スマホで完結することと、負担なく返済できることは別の問題です。
返済を忘れないための確認方法
返済では、借り入れのときよりも確認の習慣が重要になります。アプリを入れたら、思い出したときだけ開くのではなく、返済に関する情報を確認する日を自分で決めるのがおすすめです。給料日の後や家計簿をつけるタイミングなど、すでに習慣になっている行動と結び付けると忘れにくくなります。
私は金融アプリを使うとき、通知だけを頼りにしないようにしています。通知を見落としたり、スマートフォンの設定で表示されなかったりする可能性があるからです。このアプリでも、返済額や期限を自分で確認する姿勢を持つほうが安全です。アプリが手続きを簡単にしても、返済計画まで自動で整えてくれるわけではありません。
現金で返済したい人にはスマホATMが便利ですが、返済方法を一つに決めつけないことも大事です。自分の口座から返すほうが管理しやすい人もいれば、現金を用意してATMで処理するほうが分かりやすい人もいます。私は、生活の中で確実に実行できる方法を選ぶのが最優先だと思います。
便利さの裏側にある注意点
このアプリの弱点は、ローン利用への心理的なハードルを下げることです。申し込みから借り入れ、返済までをスマートフォンで扱えるのは確かに便利ですが、その分だけ「すぐ使える」という印象が強くなります。必要性や返済能力を確認する前に操作を進めてしまいそうな人には、私は積極的にはすすめません。
また、アプリの評価は平均で3.2です。利用者の感じ方が一様ではないことを示す数字として、私はここを軽視しないほうがよいと思います。金融アプリでは、画面の分かりやすさだけでなく、本人確認や審査、契約内容の確認など、利用者ごとに体験が変わりやすい部分があります。自分の目的に合うかを、評価だけで決めないことが必要です。
利用者の規模は十万以上のインストールに達していますが、人気があることと、自分にとって安全な借り方ができることは同じではありません。多くの人が使っているから安心だと考えるより、返済の見通しを立てられるかを基準にしてください。私は、金融サービスでは知名度よりも自分の家計との相性を重視します。
アプリのバージョンは3.1で、対応する最低OSはAndroid 6.0です。比較的古いAndroid端末でも条件上は対象になりやすい点は便利ですが、古い端末を使っている場合は、動作の安定性や端末のセキュリティ状態にも目を向けたいところです。金融情報を扱うアプリなので、OSだけでなく、端末自体を安全に保てるかを確認してから使うべきです。
通常の銀行アプリや現金カードとの違い
銀行アプリとの違いは、預金残高や振込を管理するものではなく、ローン利用に焦点が置かれていることです。普段の家計管理や送金が目的なら、いつもの銀行アプリのほうが適しています。借り入れと返済をスマートフォンで管理したい人にこそ、このアプリを選ぶ意味があります。
現金カードを使う方法と比べると、スマホATMはカードを持ち歩かずに操作できる点が魅力です。しかし、カードを財布に入れておくほうが安心な人もいます。スマートフォンを忘れやすい人、充電切れが多い人、ATMでのスマホ操作に不安がある人には、カード型の手段や別の返済方法が合う可能性があります。
家計簿アプリとの比較でも、役割はかなり違います。家計簿アプリは支出の傾向を見つけるのが得意ですが、このアプリは借り入れや返済の手続きを進めるためのものです。私は両者を競合させるより、借り入れを検討するなら家計簿で返済余力を確認し、そのうえでローンアプリを使う組み合わせが現実的だと思います。
申し込み前に確認しておきたいこと
まず、必要額を大きめに設定しないことです。借りられる額ではなく、本当に必要な額を基準にしてください。余裕を持たせたつもりの金額が、そのまま余計な支出につながることがあります。アプリの操作が簡単でも、借り入れ額を増やす操作まで簡単にする必要はありません。
次に、返済日を生活費の流れと照らし合わせます。給料日直前に返済が来るなら、残高不足にならないよう、前もって資金を分けておく必要があります。私は申し込みを進める前に、返済に回すお金を別に確保できるかを確認します。これが難しいなら、借り入れを急がず、支出の延期や家族への相談など別の方法を検討したほうがよい場合があります。
そして、契約内容を画面の流れに任せず、自分で読みます。金利や返済条件など、後から負担に関わる項目は、申し込みの勢いで見落としやすい部分です。私は、分からない言葉が出たらその場で調べ、納得できないまま確定しない使い方をすすめます。
年齢面では、コンテンツの対象年齢が3歳以上と表示されています。ただし、これはローンを誰でも利用できるという意味ではありません。実際の利用を考える人は、アプリの対象年齢表示と、金融サービスとしての申し込み条件を混同しないようにしてください。子ども向けの金融アプリだと受け取るものではありません。
どんな人に合い、どんな人は避けるべきか
私が向いていると思うのは、急な出費が一時的に発生し、返済時期と金額を具体的に見通せる人です。スマートフォンで手続きを確認したい人、セブン銀行ATMを使える場所に行きやすい人、現金での借り入れや返済を選びたい人にも、使いやすさを感じられるでしょう。
反対に、毎月の赤字を埋めるために借りたい人には向きません。返済のために別の借り入れを考えそうな人、契約条件を読まずに進めてしまう人、返済日を管理するのが苦手な人も注意が必要です。アプリが悪いというより、便利な入口が自分の弱点を刺激する可能性があります。
スマートフォン操作が得意でない人にも、無理にすすめません。ローンでは、画面を進めるだけでなく、表示内容を理解して判断する必要があります。家族や身近な人に相談しながら進めたい場合は、対面や電話で確認できる別の選択肢のほうが安心できることもあります。
au PAYを普段から使っている人は、スマートフォンを中心にお金の管理をまとめたいと感じるかもしれません。ただ、普段の決済が便利だからといって、借り入れも同じ感覚で扱わないことが重要です。決済とローンは目的も負担も異なるため、私はアプリを入れる前から別々のものとして管理します。
私ならこう使う、という現実的な手順
私なら、最初に家計の中で必要な金額を確定し、返済に使う収入と日付を書き出します。その後でアプリを開き、申し込みや借り入れの画面を急いで確定せず、表示される条件を一つずつ確認します。ここで返済の見通しが曖昧なら、操作を止めます。
借り入れ後は、現金を受け取ったことだけで安心せず、何に使ったかを記録します。急な医療費や修理費のように目的が明確なら、返済計画と結び付けやすくなります。反対に、細かな買い物へ分散すると、必要額を超えた利用に気付きにくくなります。
返済では、スマホATMを使うなら、実際に行きやすいセブン銀行ATMの場所と時間をあらかじめ確認しておきます。返済日に慌てて探すより、普段の通勤や買い物の動線に組み込めるかを考えるほうが確実です。現金を使わない方法が自分に合うなら、そちらを選ぶことも含めて計画します。
この流れのポイントは、アプリを「お金を作る道具」と考えず、「決めた借り入れと返済を管理する道具」として使うことです。そうすれば、スマホで完結する手軽さを活かしながら、衝動的な利用を抑えやすくなります。私はこの距離感で使える人にだけ、便利さを評価したいと思います。
使いやすさは魅力だが、判断力が前提になるアプリ
au PAY スマートローン公式スマホアプリ スマートフォンは、申し込み、借り入れ、返済をスマートフォンで進めたい人にとって、目的が明確なアプリです。セブン銀行スマホATMで現金を扱えるため、カードを持ち歩かずに借り入れや返済をしたい場面にも対応しやすいと感じました。無料で導入でき、Android 6.0以上に対応している点も、利用を検討しやすい部分です。
一方で、金融アプリとしての評価は平均3.2で、誰にとっても不満なく使えるとは言い切れません。ローンの性質上、操作のしやすさだけでなく、契約条件、返済日、端末の安全管理まで自分で確認する必要があります。アプリが手続きを簡単にしてくれても、返済の責任を軽くしてくれるわけではありません。
私の結論は、返済計画を数字と日付で説明できる人なら検討する価値があるというものです。急な一時支出への対応や、スマホATMを使った現金の借り入れ・返済を重視する人には、実用的な選択肢になります。逆に、収入不足を毎月補う目的なら、まず支出削減や相談先の検討を優先してください。
ローンアプリを選ぶとき、私は「すぐ使えるか」より「使った後を管理できるか」を重視します。このアプリは前者には強く、後者は利用者の意識に委ねられています。その特徴を理解し、自分の家計に無理がないと判断できる人に限って、慎重に使うのがよいと思います。
よくある質問
01au PAY スマートローン公式スマホアプリとは、どのようなアプリですか?
au PAY スマートローン公式スマホアプリは、スマートフォンから申し込みや借り入れ、利用状況の確認などを行える、au PAY スマートローン向けの公式アプリです。店舗へ行かずに手続きを進めやすい点が魅力ですが、利用には審査や所定の条件があります。ダウンロード前に、対象者、金利、返済方法、利用限度額などの最新情報を公式サイトで確認しておくと安心です。
02アプリからau PAY スマートローンの申し込みはできますか?
アプリから申し込み手続きを進められる場合がありますが、申し込みを完了しただけで必ず契約できるわけではありません。本人確認書類の提出、勤務先や収入に関する情報の入力、審査などが必要になることがあります。審査結果や利用条件は申込者ごとに異なるため、入力内容に誤りがないよう注意し、画面に表示される案内を確認しながら手続きを行ってください。
03借り入れや返済の手続きはアプリだけで完結しますか?
契約後は、アプリを使って借り入れの申し込みや利用残高、次回返済日、返済額などを確認できることがあります。ただし、借り入れ方法や返済方法によっては、登録口座や提携サービス、金融機関側の手続きが必要になる場合があります。また、メンテナンス時間や金融機関の営業時間などにより、すぐに利用できないこともあるため、急ぎの利用前には対応時間を確認しておきましょう。
04利用にはどのような費用や注意点がありますか?
アプリ自体は無料でダウンロードできる場合でも、ローンの利用には利息が発生し、借入期間や金利によって総返済額が変わります。借り入れや返済に伴う手数料、提携ATMなどの利用条件が設定されている可能性もあります。申し込み前に金利、遅延損害金、返済方式、毎月の返済額、利用限度額を確認し、無理のない返済計画を立てることが重要です。
05スマートフォンの機種変更や紛失時にはどうすればよいですか?
機種変更後は、新しい端末に公式アプリを再インストールし、登録情報や本人確認を使ってログインし直す必要がある場合があります。スマートフォンを紛失したときは、不正利用を防ぐため、端末の遠隔ロックや回線停止を行い、できるだけ早く公式の問い合わせ窓口へ連絡してください。ログイン情報や認証コードを他人に伝えず、非公式サイトからアプリを入手しないことも安全に利用するための大切なポイントです。
ユーザーレビュー
3.25点満点中
59.00 件のレビュー
- 5個の星38%
- 4個の星10%
- 3個の星13%
- 2個の星8%
- 1個の星31%


